ترم شیت (Term Sheet) چیست؟ راهنمای کامل بندها برای بنیانگذاران
ترم شیت (Term Sheet) سندی چندصفحهای و مقدماتی است که پیش از قرارداد نهایی دو چیز را تعیین میکند: سرمایهگذار چقدر پول میگذارد و در ازای آن چه میزان کنترل بر شرکت به دست میآورد. بیشترِ بندهای آن الزامآور نیستند، اما همین چند صفحه سرنوشتِ مالکیت و تصمیمگیریِ شرکت را برای سالها شکل میدهد. اینجا بندبهبند گفتهایم هر شرط یعنی چه، کجا عرفِ بازار است و بنیانگذار کجا باید مذاکره کند و کجا نباید کوتاه بیاید.
· ۱۴ دقیقه · تیم تحریریه
در یک نگاه
- ترم شیت پول و کنترل را همزمان تعیین میکند؛ تمرکزِ صرف روی عددِ ارزشگذاری، خطای رایج است.
- کل سند معمولاً الزامآور نیست، اما دو بندِ انحصار مذاکره (No-Shop) و محرمانگی معمولاً الزامآورند.
- ترجیح در انحلال (Liquidation Preference) تعیین میکند در خروجِ ضعیف چه کسی اول پولش را برمیدارد.
- ضد رقیقسازی به روش میانگین وزنی برای بنیانگذار بهتر از Full Ratchet است.
- وستینگِ چهارساله با کلیفِ یکساله، عرفِ رایجِ تعهدِ بنیانگذاران است.
بیشترِ بنیانگذاران ساعتها سرِ یک عدد چانه میزنند — ارزشگذاری — و بعد زیرِ چند بندی را امضا میکنند که سالها بعد تعیین میکند چه کسی تصمیم میگیرد و در روزِ فروشِ شرکت چه کسی اول پولش را برمیدارد. آن چند صفحه، ترم شیت است؛ و ارزشش بسیار بیشتر از عددِ روی جلدش است.
ترم شیت (Term Sheet) چیست و آیا الزامآور است؟
ترم شیت سندی مقدماتی است که چارچوبِ یک سرمایهگذاری را پیش از نگارشِ قراردادهای نهایی مشخص میکند. در سرمایهگذاری خطرپذیر (VC) این سند دو چیز را همزمان تعیین میکند: شرایطِ اقتصادیِ معامله (چقدر پول، با چه ارزشگذاری، در ازای چند درصد) و شرایطِ کنترلی (چه کسی در هیئتمدیره است و چه تصمیمهایی به رضایتِ سرمایهگذار نیاز دارد).
نکتهٔ مهم این است که ترم شیت را نباید مطلقاً «غیرالزامآور» دانست. درست است که بیشترِ بندهای آن صرفاً بیانِ قصد هستند و تا امضای قراردادهای نهایی اجرا نمیشوند؛ اما در یک نمونهٔ متعارفِ ترم شیت، دو بند معمولاً از همان لحظهٔ امضا الزامآورند: انحصار مذاکره (No-Shop) و محرمانگی. افزون بر این، طبق مدخل ترم شیت در ویکیپدیا، امضای چنین سندی میتواند انتظارِ مذاکرهٔ باحسننیت ایجاد کند؛ همان مدخل به پروندهٔ SIGA Technologies v. PharmAthene اشاره میکند که در آن نقضِ تعهدِ مذاکرهٔ باحسننیت پیگیری شد.
همان منبع میافزاید که یک ترم شیت میتواند الزامآور یا غیرالزامآور باشد، و اگر بیش از حد به یک قراردادِ رسمی شبیه شود و سلبِ تعهدِ روشنی در خود نداشته باشد، دادگاه ممکن است آن را الزامآور تلقی کند. درسِ عملیاش این است: به زبانِ سند بیاعتنا نباشید و در همان ترم شیت روشن کنید کدام بند قرار است تعهدآور باشد و کدام فقط بیانِ قصد است.
ترم شیت را با دو سند دیگر اشتباه نگیرید. با نامهٔ قصد (LOI) همپوشانی دارد اما جزئیتر است؛ و با قراردادهای نهایی — مانند قرارداد سهامداران و قرارداد خریدِ سهام — یکی نیست. آن قراردادها هستند که واقعاً و بهطور کامل الزامآور میشوند و جزئیاتِ ترم شیت را اجرایی میکنند. به بیان ساده، ترم شیت اسکلتِ معامله است و قراردادهای نهایی گوشت روی آن اسکلت.
چون این سند مرزِ میانِ مالکیت و کنترل را میکشد، بازبینیِ آن پیش از امضا بخشی از خدمات حقوقی استارتاپ و سرمایهگذاری ماست. در ادامه هر دسته از بندها را جدا میکنیم.
بندهای اقتصادی: ارزشگذاری، مبلغ و نوع سهام
ستونِ اقتصادیِ ترم شیت روی سه عدد میایستد: ارزشگذاریِ پیش از پول (Pre-money)، مبلغِ سرمایه و ارزشگذاریِ پس از پول (Post-money). رابطه ساده است: ارزشِ پیش از پول بهعلاوهٔ مبلغِ سرمایه برابرِ ارزشِ پس از پول میشود و درصدِ سرمایهگذار از تقسیمِ مبلغِ سرمایه بر ارزشِ پس از پول به دست میآید.
یک مثالِ فرضی: اگر ارزشِ پیش از پول هشت میلیارد تومان باشد و سرمایهگذار دو میلیارد تومان بگذارد، ارزشِ پس از پول ده میلیارد تومان و سهمِ سرمایهگذار بیست درصد میشود. همین دو میلیارد و بیست درصد را در بخشهای بعدی دنبال میکنیم.
اما جنسِ سهام مهمتر از درصد است. سرمایهگذارِ حرفهای معمولاً سهامِ ممتاز (Preferred) میگیرد، نه سهامِ عادی (Common) که در دستِ بنیانگذاران است. سهامِ ممتاز همان چیزی است که حقهایی مثل ترجیح در انحلال، ضد رقیقسازی و حق وتو را حمل میکند؛ یعنی قدرتِ واقعیِ معامله نه در درصد، که در نوعِ سهام نهفته است. سرمایهگذار معمولاً حق پرو-راتا (Pro-rata) هم میخواهد: حقِ مشارکت در دورهای بعدیِ تأمینِ مالی تا بتواند درصدِ مالکیتش را حفظ کند.
گاهی سهامِ ممتاز سودِ سهامِ مشخص یا تضمینشده هم دارد. طبق مدخلِ ترجیح در انحلال در ویکیپدیا، این سود ممکن است بهمرورِ زمان به مبلغِ ترجیح افزوده شود؛ یعنی هر چه خروج دیرتر اتفاق بیفتد، کفِ پولی که سرمایهگذار پیش از بنیانگذار برمیدارد بالاتر میرود. برای همین نوعِ سهام و حقهای چسبیده به آن را باید پیش از امضا دقیق فهمید، نه بعد از آن.
ترجیح در انحلال (Liquidation Preference) با مثال عددی
ترجیح در انحلال (Liquidation Preference، یا همان لیکوئیدیشن پرفرنس) تعیین میکند که در «رویدادِ نقدشوندگی» — فروشِ شرکت یا انحلالِ آن — چه کسی اول و چقدر پول برمیدارد. سهامدارِ ممتاز پیش از سهامدارِ عادی سهمش را میگیرد. ضریبِ این ترجیح معمولاً یکبرابر (۱x) است: یعنی سرمایهگذار دستِکم اصلِ پولش را اول بیرون میکشد.
دو حالت وجود دارد. در حالتِ غیرمشارکتی (non-participating) سرمایهگذار بینِ «برداشتِ ترجیح» و «تبدیلِ سهامش به عادی و برداشتِ سهمِ درصدی» هر کدام را که بیشتر است انتخاب میکند — نه هر دو. در حالتِ مشارکتی (participating) اول ترجیحش را میگیرد و بعد در باقیماندهٔ پول هم به نسبتِ درصدش شریک میشود؛ یعنی دو بار برمیدارد. طبق مدخل ترجیح در انحلال در ویکیپدیا، همین تفاوت است که سهمِ نهاییِ طرفها را در یک خروج جابهجا میکند.
مثالِ عددی (همگی فرضی): سرمایهگذار دو میلیارد تومان برای بیست درصد گذاشته، با ترجیحِ یکبرابر. ببینید سهمِ بنیانگذاران از خروج چطور تغییر میکند:
| خروجِ فرضی | سهم بنیانگذاران بدون ترجیح | با ترجیحِ یکبرابر غیرمشارکتی | با ترجیحِ یکبرابر مشارکتی |
|---|---|---|---|
| سه میلیارد تومان | ۲٫۴ میلیارد | یک میلیارد | ۸۰۰ میلیون |
| ده میلیارد تومان | هشت میلیارد | هشت میلیارد | ۶٫۴ میلیارد |
نکتهٔ کلیدی در ردیفِ اول است. در خروجِ ضعیف، ترجیح به شدت به سودِ سرمایهگذار کار میکند و سهمِ بنیانگذار را از ۲٫۴ میلیارد به یک میلیارد (و در حالتِ مشارکتی به ۸۰۰ میلیون) میرساند. در خروجِ قوی، ترجیحِ غیرمشارکتی عملاً بیاثر است اما حالتِ مشارکتی باز هم از بالای سر برمیدارد. برای همین ما معمولاً به بنیانگذار میگوییم ترجیحِ یکبرابرِ غیرمشارکتی عرفِ قابلِقبولی است، اما سرِ ضرایبِ بالاتر (۲x و ۳x) و حالتِ مشارکتی باید جدی مقاومت کرد.
برای درکِ منطقِ حالتِ غیرمشارکتی، همان مدخلِ ویکیپدیا قاعده را اینطور میگوید: سرمایهگذار یا فقط مبلغِ ترجیحش را میگیرد، یا سهمِ درصدیاش را بدونِ ترجیح، هر کدام که بیشتر باشد. نتیجه این میشود که در خروجِ قوی معمولاً تبدیل به سهامِ عادی برایش میصرفد و ترجیح عملاً کنار میرود؛ اما در خروجِ ضعیف، ترجیح همان کفِ تضمینشده را برایش نگه میدارد و فشارِ آن یکراست به سهمِ بنیانگذاران منتقل میشود.
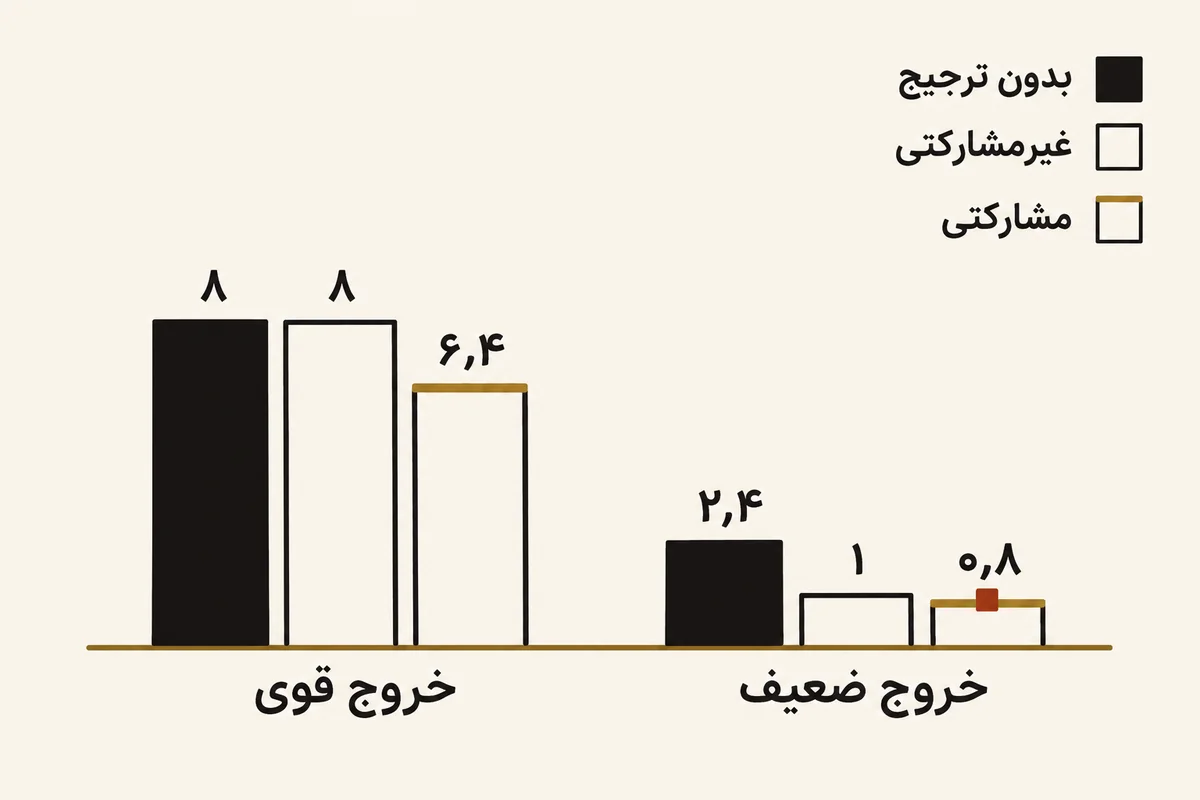
سهم بنیانگذار از خروج، با و بدون ترجیح در انحلال (ارقام فرضی)
همهٔ ارقامِ تومانیِ این راهنما فرضی و تنها برای نشاندادنِ سازوکار است. هر ترم شیتِ واقعی را باید در بافتِ معاملهٔ خودتان بررسی کرد؛ این متن، اطلاعاتِ عمومی است نه مشاورهٔ حقوقی برای یک معاملهٔ مشخص.
ضد رقیقسازی (Anti-dilution): Full Ratchet در برابر Weighted Average
رقیقسازی یعنی با انتشارِ سهامِ تازه، درصدِ مالکیتِ سهامدارانِ قبلی کم میشود. بندِ ضد رقیقسازی (Anti-dilution) از سرمایهگذارِ ممتاز در برابرِ یک حالتِ خاص محافظت میکند: دورِ نزولی (down round)، یعنی دوری که قیمتِ هر سهم از دورِ قبل پایینتر باشد. در این حالت «قیمتِ تبدیلِ» سهامِ ممتاز به عادی تعدیل میشود تا به سرمایهگذار سهمِ بیشتری برسد — و این یعنی رقیقشدنِ بیشترِ بنیانگذاران. چون این بند فقط در دورِ نزولی فعال میشود، بنیانگذاران معمولاً تا وقتی همهچیز رو به بالاست به آن بیاعتنا میمانند؛ درست همان جایی که بعدها بیشترین ضرر را میخورند.
دو روشِ اصلی وجود دارد. در Full Ratchet قیمتِ تبدیل تا پایینترین قیمتِ دورِ جدید کوبیده میشود، فارغ از اینکه دورِ نزولی چقدر کوچک بوده باشد؛ انگار سرمایهگذار از همان اول با آن قیمتِ پایین وارد شده. این روش برای بنیانگذار بسیار تند است. در میانگینِ وزنی (Weighted Average) تعدیل جزئی است و به اندازهٔ حجمِ دورِ نزولی انجام میشود.
طبق وبلاگ حقوقی استارتاپ (Joe Wallin)، فرمولِ متداولِ میانگینِ وزنی چنین است:
قیمتِ تبدیلِ جدید = قیمتِ تبدیلِ پیشین × (A + B) ÷ (A + C)
که در آن A تعدادِ کلِ سهامِ شرکت پیش از دورِ نزولی، B تعدادِ سهامی است که پولِ تازه با قیمتِ قبلی میخرید، و C تعدادِ سهامی است که واقعاً در دورِ نزولی منتشر شده. یک مثالِ فرضی: اگر قیمتِ تبدیلِ قبلی هزار تومان بوده و دورِ نزولی با قیمتِ پانصد تومان انجام شود، دو روش دو نتیجهٔ کاملاً متفاوت میدهند. برای میانگینِ وزنی فرض کنید پیش از دور پنج میلیون سهم موجود بوده (A) و دورِ نزولی یک میلیون سهمِ تازه (C) منتشر میکند که با قیمتِ قبلی تنها نیممیلیون سهم (B) میخرید:
| روشِ ضد رقیقسازی | قیمتِ تبدیلِ جدید (فرضی) | اثر بر بنیانگذار |
|---|---|---|
| Full Ratchet | پانصد تومان | شدید؛ انگار سرمایهگذار از ابتدا با قیمتِ پایین وارد شده |
| میانگینِ وزنی (broad-based) | حدود نهصد و هفده تومان | ملایم؛ تنها به اندازهٔ حجمِ دورِ نزولی تعدیل میشود |
همان منبع میگوید میانگینِ وزنی در بسیاری از دورهای سرمایهگذاریِ خطرپذیر روشِ رایجتری است، هرچند شرایط همواره مذاکرهپذیرند. موضعِ ما روشن است: Full Ratchet را رد کنید و روی میانگینِ وزنیِ بازپایهگسترده (broad-based weighted average) بایستید، چون فاصلهٔ پانصد تا نهصد و هفده تومان در این مثال، مستقیم به تفاوتِ درصدِ مالکیتِ شما ترجمه میشود.
بندهای کنترلی: هیئتمدیره، حق وتو و Protective Provisions
کنترل، نیمهٔ پنهان و مهمترِ ترم شیت است. اولین بندِ کنترلی، ترکیبِ هیئتمدیره است. عرفِ رایج در دورهای اولیه این است که بنیانگذاران اکثریت یا توازن را نگه دارند و سرمایهگذار یک کرسی بگیرد؛ اما هر چه کرسیهای سرمایهگذار بیشتر شود، تصمیمگیریِ روزمره از دستِ بنیانگذار بیرون میرود.
بندِ دوم، حق وتو یا همان شروطِ حمایتی (Protective Provisions) است: فهرستی از تصمیمهایی که بدونِ رضایتِ سهامدارِ ممتاز نمیتوان گرفت. طبق مدخلِ ترم شیت در ویکیپدیا، حقِ رأیِ سهامدارِ ممتاز معمولاً روی تصمیمهایی مانند فروشِ شرکت، جذبِ سرمایهٔ جدید و انتخابِ اعضای هیئتمدیره اعمال میشود. در عملِ بازار، فهرستِ شروطِ حمایتی اغلب فراتر میرود و تصمیمهای بنیادینِ دیگری مانند تغییرِ شرایطِ سهام، تغییرِ اساسنامه و توزیعِ سود را هم در بر میگیرد. این حق به سرمایهگذارِ اقلیت اجازه میدهد جلوی تصمیمهای سرنوشتساز را بگیرد، حتی وقتی درصدش کم است.
خطر اینجاست که فهرستِ حق وتو بیرویه بلند شود و به تصمیمهای عملیاتیِ روزمره — مثلِ استخدامِ یک نفر یا یک خریدِ کوچک — هم کشیده شود. ما معمولاً پیشنهاد میکنیم این فهرست کوتاه و محدود به تصمیمهای واقعاً بنیادین بماند، چون وتوی عملیاتی عملاً ادارهٔ شرکت را فلج میکند.
حقِ همفروشی و کنارفروشی (Co-sale و Drag-along)
طبق مدخلِ ترم شیت در ویکیپدیا، حقِ کنارفروشی (Co-sale) یکی از بندهای استانداردی است که با انتقالِ سهام سروکار دارد: اگر بنیانگذار بخشی از سهامش را به کسی فروخت، سرمایهگذار هم میتواند به همان نسبت سهامِ خودش را در همان معامله بفروشد؛ همین حق گاهی با نامِ tag-along هم شناخته میشود. در عملِ بازار، بندِ قرینهای به نامِ حقِ همفروشیِ اجباری (Drag-along) هم رایج است که به اکثریت اجازه میدهد اقلیت را به همراهی در یک فروشِ تأییدشده وادار کند؛ بندی که درست در روزِ خروج تعیینکننده میشود و باید شرایطِ فعالشدنش را از همین حالا دقیق خواند.
حقِ ثبت و حقِ رأی
همان مدخل، حقِ ثبت (Registration rights) و حقِ رأی (Voting rights) را هم در کنارِ ترجیح در انحلال و ضد رقیقسازی جزوِ بندهای استانداردِ ترم شیت میشمارد. حقِ ثبت به امکانِ عرضهٔ سهام در آینده مربوط است و حقِ رأی تعیین میکند هر دسته سهام در تصمیمها چه وزنی داشته باشد. هیچکدامِ اینها بهخودیِخود بد نیستند؛ مهم این است که دامنهشان روشن و متناسب با مرحلهٔ شرکت باشد و بندی پنهان نماند که بعدها تعبیرِ دیگری پیدا کند.
وستینگ بنیانگذاران (Vesting) و استخر اختیار (Option Pool)
وستینگ (Vesting) یعنی سهامِ بنیانگذار یکباره مالِ او نمیشود، بلکه بهمرورِ زمان و با ماندن در شرکت به او تعلق میگیرد. سرمایهگذار این بند را میخواهد تا اگر یکی از بنیانگذاران زود شرکت را ترک کرد، بخشِ بزرگی از سهام با او بیرون نرود و «سهامِ مرده» بر جا نماند. طبق واژهنامهٔ Startups.com، استانداردِ رایج، وستینگِ چهارساله با کلیفِ یکساله است: تا پایانِ سالِ اول چیزی به بنیانگذار نمیرسد، سرِ کلیف بیست و پنج درصد یکجا باز میشود و بقیه ماهبهماه در سه سالِ بعد. منطقِ کلیف همین است: اگر کسی در ماههای نخست کنار بکشد، با هیچ سهمی بیرون نمیرود و تعهدش به شرکت در عمل سنجیده میشود.
بندِ دومِ این بخش، استخرِ اختیارِ سهام (Option Pool) است؛ سهامی که برای جذبِ کارکنانِ کلیدی کنار گذاشته میشود و گاهی با نامِ ESOP هم شناخته میشود. نکتهٔ ظریف این است که سرمایهگذار معمولاً میخواهد این استخر پیش از ورودِ سرمایه ساخته شود، یعنی رقیقشدنِ آن تنها روی دوشِ بنیانگذاران بیفتد و ارزشگذاریِ مؤثر را پایین بیاورد.
به همین دلیل اندازه و زمانبندیِ استخرِ اختیار، خودش موضوعِ مذاکره است. وستینگِ بنیانگذاران معمولاً منصفانه و پذیرفتنی است؛ اما دربارهٔ اندازهٔ استخر و اینکه پیش از پول ساخته شود یا پس از آن، جا برای چانهزنی وجود دارد.
انحصار مذاکره (No-Shop) و محرمانگی (NDA)
این دو بند همانهایی هستند که از همان لحظهٔ امضا معمولاً الزامآورند. انحصار مذاکره (No-Shop) یا شرطِ انحصار، بنیانگذار را متعهد میکند که برای مدتی معین معامله را با سرمایهگذارانِ دیگر پیش نبرد و پیشنهادِ تازه نگیرد. منطقش روشن است: سرمایهگذار پیش از آنکه هزینهٔ ارزیابیِ موشکافانه را بپردازد، میخواهد مطمئن باشد طرفش جای دیگر چانه نمیزند.
محرمانگی (NDA) هم بنیانگذار و سرمایهگذار را ملزم میکند که شرایطِ معامله و اطلاعاتِ ردوبدلشده را فاش نکنند. این دو بند استثنای همان قاعدهٔ «بیشترِ ترم شیت الزامآور نیست» هستند و دقیقاً به همین دلیل باید با دقت خوانده شوند. بیاعتنایی به آنها همان جایی است که یک ترم شیتِ ظاهراً بیتعهد میتواند به ادعای خسارت ختم شود.
برای بنیانگذار، نکتهٔ حساس در No-Shop مدتِ آن است. شرطِ انحصار بدونِ سقفِ زمانی یعنی شرکت ممکن است بیپایان در انتظارِ یک سرمایهگذار بماند و فرصتهای دیگر را از دست بدهد. پیشنهادِ ما این است که مدتِ انحصار کوتاه و مشخص باشد و پس از آن، بنیانگذار دوباره دستش باز شود.
کدام بندهای ترم شیت قابل مذاکرهاند؟ جدول اولویت
ترم شیت یک متنِ ازپیشتعیینشده نیست؛ یک مذاکرهٔ قدرتدار است. پیش از آنکه سر هر بند چانه بزنید، بدانید سرِ «کنترل» میجنگید نه فقط سرِ «عدد»: همان تفاوتِ منافع در برابر مواضع که ریشهٔ هر مذاکرهٔ درست است. دو اهرمِ دیگرتان هم مشخص است: BATNA شما پیش از نشستن پشت میز — یعنی گزینهٔ جایگزینتان اگر این معامله نشود، مثلِ سرمایهگذارِ دیگر یا دوامِ نقدینگی — و درکِ اینکه قدرت در مذاکره از کجا میآید. هر چه BATNA شما قویتر باشد، روی بندهای کنترلی سختتر میتوانید بایستید.
جدولِ زیر، عرفِ رایجِ بازار و موضعِ پیشنهادیِ بنیانگذار را کنارِ هم میگذارد:
| بند | عرفِ رایجِ بازار | موضعِ پیشنهادیِ بنیانگذار |
|---|---|---|
| ترجیح در انحلال | یکبرابر، غیرمشارکتی | همین را بپذیر؛ از ضرایبِ بالاتر و حالتِ مشارکتی پرهیز کن |
| ضد رقیقسازی | میانگینِ وزنیِ بازپایهگسترده | بپذیر؛ Full Ratchet را رد کن |
| ترکیبِ هیئتمدیره | یک کرسیِ سرمایهگذار | اکثریت یا توازن را برای بنیانگذاران حفظ کن |
| حق وتو | فهرستِ محدودِ تصمیمهای بنیادین | فهرست را کوتاه نگه دار؛ از وتوی عملیاتیِ روزمره بپرهیز |
| وستینگِ بنیانگذاران | چهارساله با کلیفِ یکساله | منصفانه است؛ برای سابقهٔ پیش از دور، اعتبارِ زمانی بگیر |
| انحصار مذاکره (No-Shop) | مدتِ معین و کوتاه | سقفِ زمانی بگذار؛ از انحصارِ نامحدود بپرهیز |
| ارزشگذاری و درصد | چانهزنیِ متعارف | اگر بندهای کنترلی خوباند، اینجا میتوان انعطاف نشان داد |
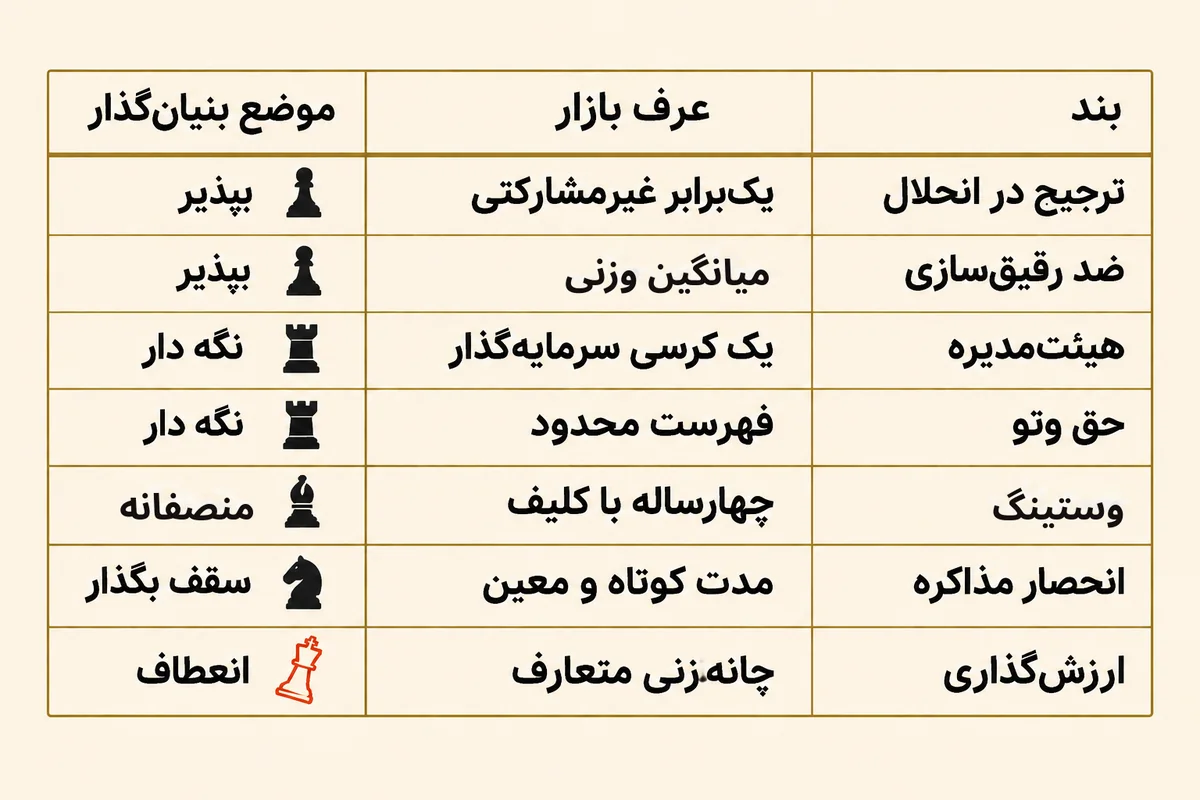
کدام بندها را نگه داریم و کجا انعطاف نشان دهیم
خلاصهٔ موضعِ ما: سرِ عددِ ارزشگذاری میتوان انعطاف نشان داد، اما سرِ بندهای کنترلی و شکلِ ترجیح و ضد رقیقسازی نباید کوتاه آمد، چون اینها هستند که سالها بعد اثرشان را نشان میدهند.
اشتباههای رایج بنیانگذاران ایرانی
نخستین و پرتکرارترین خطا، تمرکزِ تمامِ انرژی روی عددِ ارزشگذاری و غفلت از بندهای کنترلی است. بنیانگذار از یک ارزشگذاریِ بالا ذوقزده میشود و زیرِ حق وتوی گسترده و ترجیحِ مشارکتی را بیمکث امضا میکند؛ غافل از اینکه عددِ بالا بدونِ کنترل، روی کاغذ میماند.
خطای دوم، امضای انحصار مذاکره (No-Shop) بدونِ سقفِ زمانی است. وقتی مدتِ انحصار باز باشد، شرکت عملاً گروگانِ یک مذاکره میشود و نمیتواند با سرمایهگذارانِ دیگر پیش برود. خطای سوم، نبودِ وستینگ میانِ خودِ همبنیانگذاران است؛ اگر یکی از شرکا زود جدا شود و سهامش وستینگ نشده باشد، سهامِ بزرگی از شرکت با او بیرون میرود و جذبِ سرمایهٔ بعدی سخت میشود.
خطای چهارم، نخواندنِ دقیقِ بندِ ضد رقیقسازی است. بسیاری تا یک دورِ نزولی پیش نیاید نمیفهمند که Full Ratchet چه بر سرِ درصدشان میآورد. و خطای پنجم، همان برداشتِ غلطِ «ترم شیت که الزامآور نیست» است؛ بنیانگذار در دورهٔ No-Shop سراغِ سرمایهگذارِ دیگری میرود و بعد میبیند همان دو بندِ الزامآور دردسر ساختهاند. راهِ پرهیز از همهٔ اینها یک کار است: هر بند را پیش از امضا بفهمید و سرِ بندهای کنترلی مذاکره کنید، نه فقط سرِ عدد.
پشتِ همهٔ این خطاها یک الگوی مشترک هست: امضای سریعِ سند زیرِ فشارِ زمان. ترم شیت دقیقاً همانجایی است که بنیانگذار بیشترین اهرم را دارد، چون سرمایهگذار هنوز هزینهٔ سنگینی نکرده؛ پس از امضا، هر تغییری دشوارتر میشود. وقت بگذارید، هر بند را به زبانِ خودتان بازنویسی کنید تا مطمئن شوید معنایش را گرفتهاید، و هر جا لازم شد کنارِ یک مشاور بنشینید.
ترم شیت روی میز دارید؟ پیش از امضا، در یک جلسهٔ بازبینی هر بند را کنارِ هم میخوانیم و مشخص میکنیم کجا باید مذاکره کنید و کجا نباید کوتاه بیایید.
پرسشهای پرتکرار
آیا امضای ترم شیت تعهد قطعی سرمایهگذاری است؟
نه بهطور کامل. بیشترِ بندهای ترم شیت الزامآور نیستند و سرمایهگذاریِ نهایی معمولاً به ارزیابیِ موشکافانه (Due Diligence) و امضای قراردادهای نهایی مشروط است. اما دو بندِ انحصار مذاکره (No-Shop) و محرمانگی معمولاً الزامآورند و امضای ترم شیت انتظارِ مذاکرهٔ باحسننیت ایجاد میکند.
ترم شیت باید فارسی باشد یا انگلیسی؟
هر دو رایج است. اصطلاح و بسیاری از بندها با نامِ انگلیسی شناخته میشوند و کاربران با همان شکل هم جستوجو میکنند. مهمتر از زبانِ سند این است که هر بند را دقیق بفهمید؛ اگر سند انگلیسی است، پیش از امضا معنای حقوقیِ هر شرط را روشن کنید.
چند وقت بعد از ترم شیت به قرارداد نهایی میرسیم؟
زمانِ ثابتی ندارد و به ارزیابیِ موشکافانه و مذاکرهٔ قراردادهای نهایی بستگی دارد؛ این فرایند میتواند از چند هفته تا چند ماه طول بکشد. برای همین بهتر است مدتِ انحصار مذاکره (No-Shop) در ترم شیت سقفِ زمانیِ مشخص داشته باشد تا شرکت بیپایان در انتظار نماند.
منابع
پروندهٔ مشابه دارید؟ درخواست جلسه · در همین حوزه: مذاکرات سرمایه و استارتاپ